
 热点资讯


尊龙体育网客户适配高度依赖研发体系-尊龙凯龙时官网进入网页

出品:新浪财经上市公司商榷院尊龙体育网
作家:杳
中枢判断:寒武纪仍是跨过盈亏均衡线,收入快速放量后,畴前高企的研发和组织进入被更大边界的收入摊薄,策划杠杆运转聚首开释。但这轮盈利改善并非由毛利率显明抬升激动,利润增长之后,存货和预支款同步上涨,策划现款流对利润的连结仍然偏弱。寒武纪下一阶段的关键,在于把高速增前程一步转动为持重现款流,并考据面前供应链进入和录用膨胀是否具备抓续性。
2025年,寒武纪第一次确切跨过了生意化的盈亏均衡线。
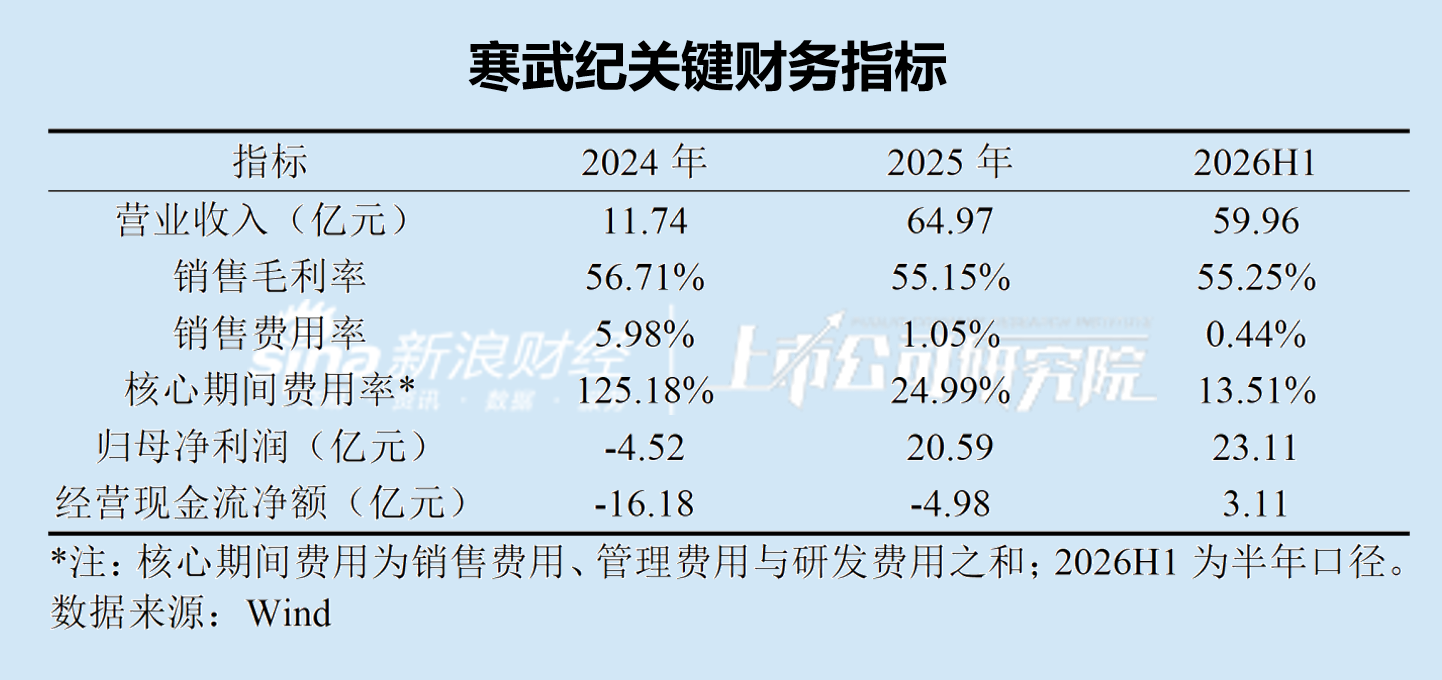
最新年报剖析,公司营业收入从2024年的11.74亿元跃升至64.97亿元,同比增长453.21%,归母净利润由耗损4.52亿元转为盈利20.59亿元。2026年上半年,公司收入已达59.96亿元,很是于2025年全年的92.29%,归母净利润23.11亿元。
半年利润跳跃上一年全年。
收入放量开释策划杠杆
寒武纪的利润并不是靠毛利率上行抬出来的,而是收入边界一刹跨过固定用度门槛。2024年、2025年公司销售毛利率分袂为56.71%、55.15%,2026年上半年为55.25%,毛利率并莫得同步改善。确切剧烈变化的是用度率。
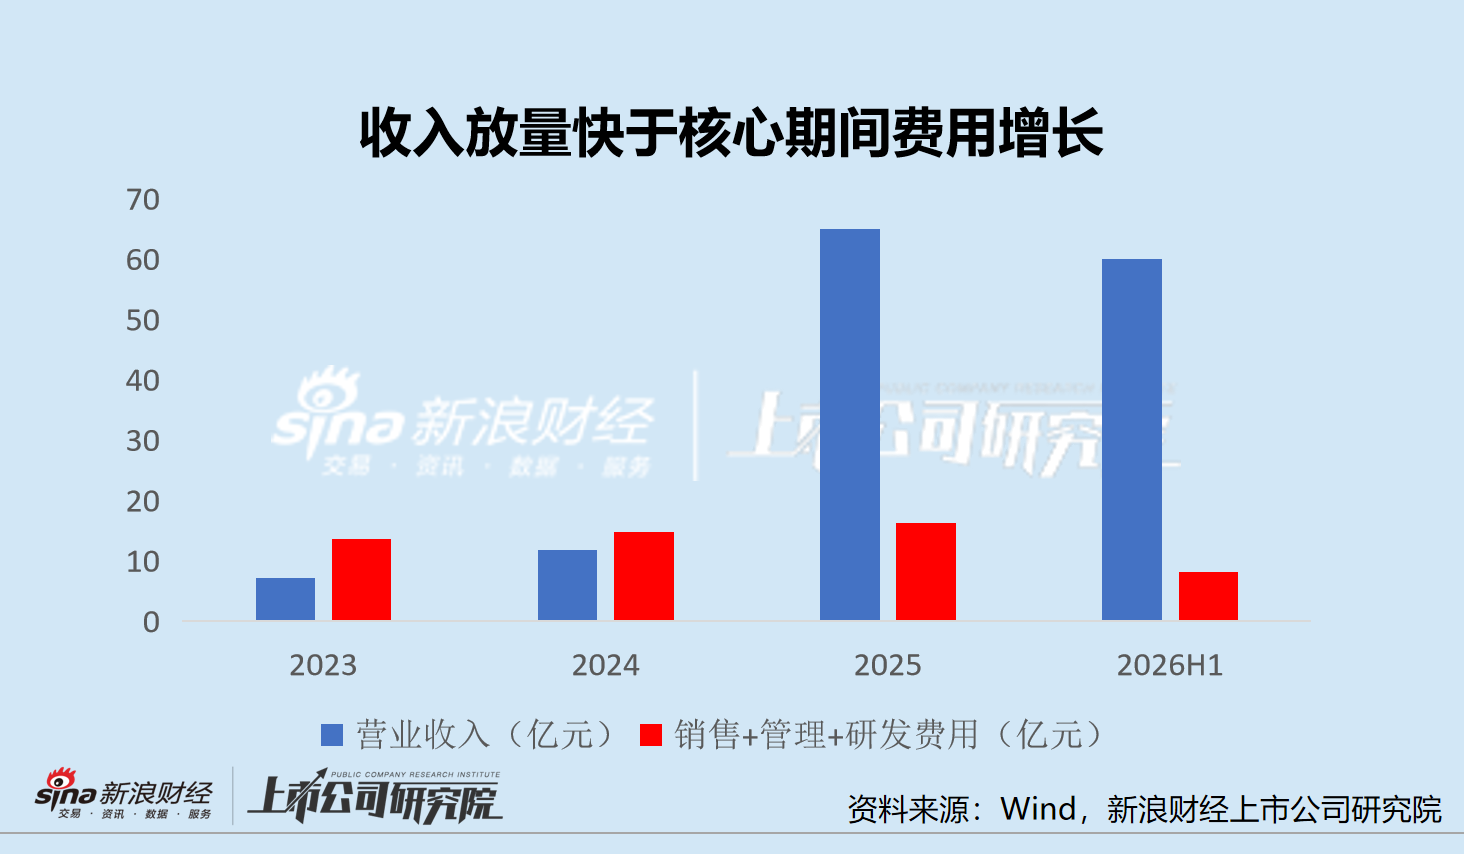
2024年,寒武纪销售、不停和研发三项中枢时刻用度意象14.66亿元,很是于当年收入的124.86%;2025年三项用度意象仅增至16.17亿元,增幅10.26%,同期收入却扩大5.53倍,中枢时刻用度率由125.18%骤降至24.89%。2026年上半年,这三项用度意象8.10亿元,占收入的比例进一步降至13.53%。
从增量看更直不雅。2024年至2025年,公司新增毛利约29.17亿元,而销售、不停和研发三项用度只加多约1.50亿元。畴前多年仍是搭好的研发和组织体系莫得随着收入同比例膨胀,新增收入中的大部分毛利因此径直转动为利润。寒武纪2025年的盈利拐点,并非来自举座毛利率显明抬升,而是蓝本上流的研发平台终于有敷裕大的收入来摊薄。
跌落谷底的销售用度率
2025年寒武纪销售用度仅0.68亿元,销售用度率1.05%;2026年上半年销售用度进一步降至0.26亿元,销售用度率唯有0.44%。更反常的是,销售用度里的工资薪酬从2023年的0.57亿元降至2024年的0.39亿元、2025年的0.36亿元;同期收入却从7.09亿元增至64.97亿元。2025年销售用度中还包含0.12亿元股份支付,剔除这一项后,销售用度率约为0.86%。
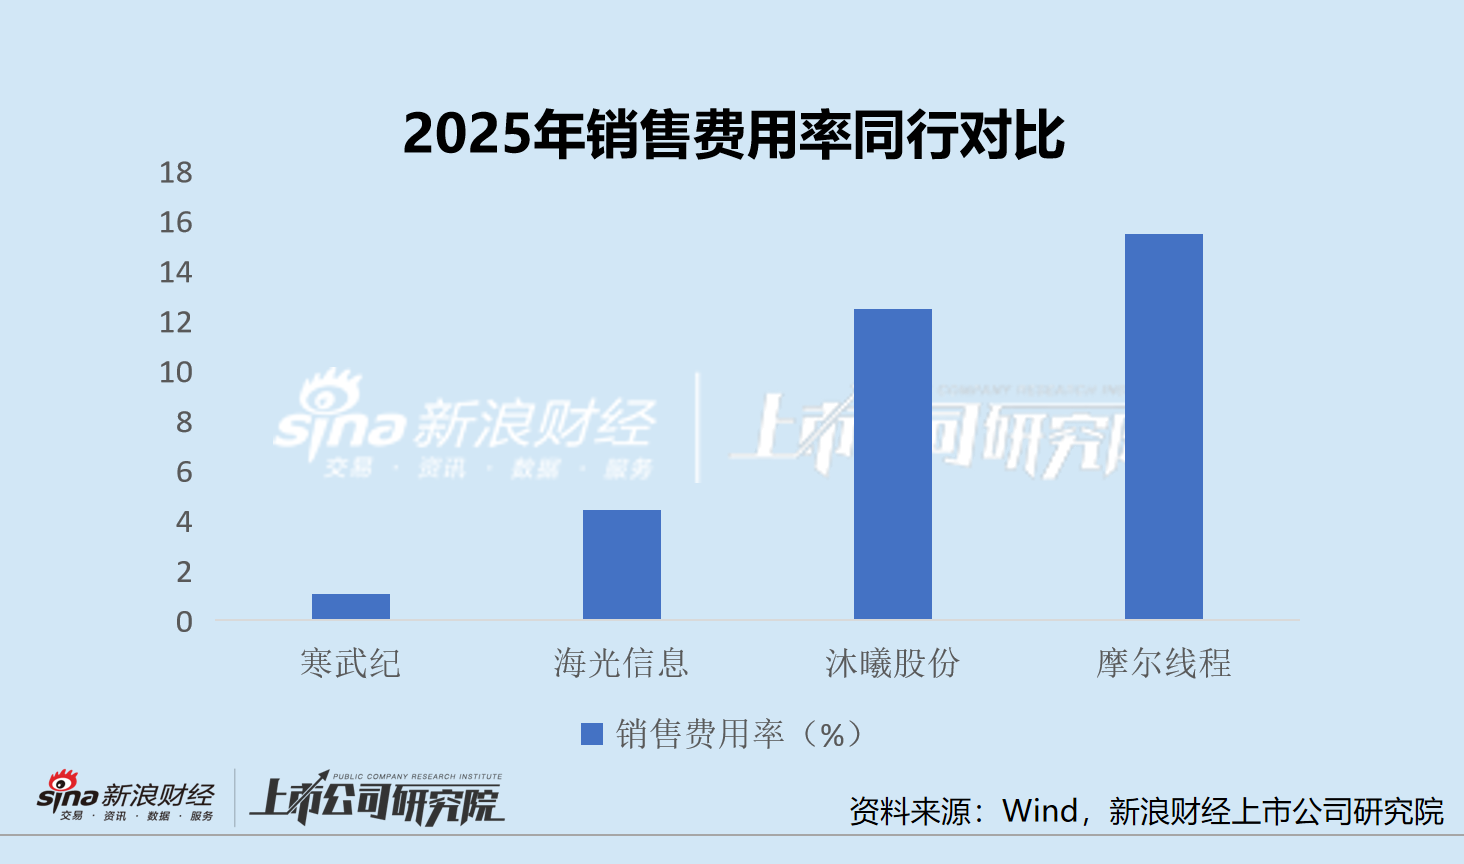
同业比拟能阐明寒武纪如实是格外值。公开数据剖析,2025年海光信息销售用度率为4.44%,沐曦股份为12.47%,摩尔线程为15.49%。不同公司的居品阶段和客户结构各异很大,这组数字弗成浅易用来排行策划后果,但至少阐明,寒武纪的生意化并莫得进展为传统意念念上的销售队列随着收入膨胀。
这不虞味着寒武纪不需要获客辛勤。公司2025年年报清晰,直销收入占比99.13%,销售部门仍承担销售实施和新客户拓展;另一方面,AI芯片进入客户系统并不是把硬件卖出去就扫尾,算子、框架、通讯和软件栈适配往往需要大量研发东说念主员参与。也即是说,客户适配高度依赖研发体系,因此仅看销售用度并弗成圆善计算生意化所需的时刻进入。2025年公司研发用度仍达到13.51亿元,是销售用度的近20倍。低销售用度率确切反应的,是大客户直销、时刻型录用和高研发进入共同塑造出的用度结构。
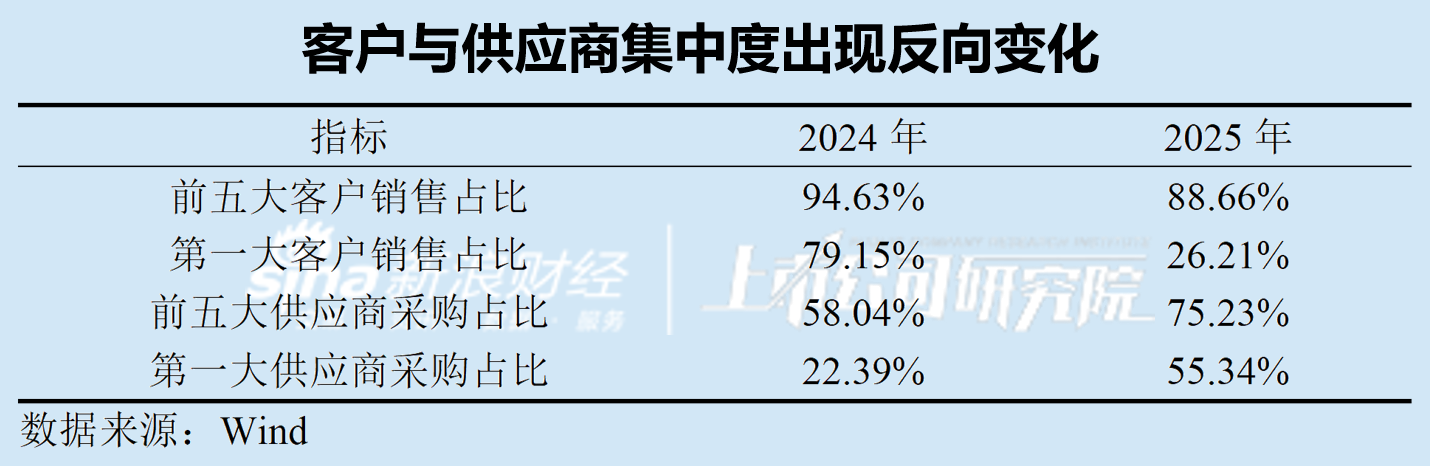
客户结构的变化进一步撑抓这一判断。2024年寒武纪前五大客户孝顺94.63%的销售额,其中第一大客户占79.15%;2025年前五大客户占比降至88.66%,第一大客户占比降至26.21%,且前五名中有四家为当年新增客户。与此同期,上交所公开信息剖析,2025年寒武纪收入结构已从上市初期以智能蓄意集群业务为主,转向以商用云霄芯片居品线为主。第一大客户依赖下跌、多个新大客户同期放量,重叠居品口头从样式集成向商用芯片膨胀,这解释了销售用度为何莫得随收入同比例膨胀;销售用度率下跌的径直原因仍是收入边界马上放大。
卑劣在溜达 上游却在聚首
但这轮边界效的另一面进展则是利润表轻了,财富欠债表正在变重。
寒武纪是Fabless公司,自己不领有晶圆制造产能,出货扩大必须提前锁定晶圆、封测及相干加工资源。2024年公司前五大供应商采购占比58.04%,第一大供应商占22.39%;2025年这两个数字分袂升至75.23%和55.34%。当下搭客户聚首度下跌时,上游供应商聚首度却显耀上涨,这是寒武纪目下最值得温文的结构性变化。
它意味着公司贬责了客户起头的问题之后,供给保险由此成为下一阶段需要要点考据的变量。
这种变化仍是体目下现款占用上。放手2026年6月底,寒武纪存货达到82.48亿元,预支款项29.14亿元;上半年归母净利润23.11亿元,但策划行为现款流净额唯有3.11亿元,净利润现款含量约13.46%。2025年全年公司仍是完了20.59亿元净利润,但策划现款流仍为-4.98亿元。公司清晰2026年上半年策划现款流同比下跌65.83%,主要与对外采购和支付税金加多相干。
更需要钟情的是减值。数据剖析,2026H1存货跌价损失3.97亿元,约为2025全年的2.97倍。库存和预支款快速上涨并不等同于需求恶化,因为公司正在为扩大的录用边界备货。
但在AI芯片迭代速率极快的行业,备货越激进,居品迭代、需求节律或采购价钱一朝发生变化,减值风险就越明锐。因此,畴昔判断寒武纪盈利质料,策划现款流比销售用度率更挫折。
高策划杠杆能否复制到更大的收入边界
遥远预期不错用公司我方的考查所在来历练。
寒武纪2026年章程性股票引发计算将2026年营业收入所在值设为135亿元,2026-2027年累计收入所在值405亿元,2026-2028年累计收入所在值1000亿元。需要强调,这是引发计算考查线,并非功绩预计或答允。但以2026年上半年59.96亿元收入蓄意,要达到135亿元所在值,下半年还需完了75.04亿元收入,比上半年高25.15%。若各年度恰恰达到累计所在线,则2027年收入需约270亿元,2028年需约595亿元。
盈利增长不再是独一的考据讨论,收入膨胀能否转动为现款和持重录用不异挫折。
若客户聚首度连续下跌,而销售用度率仍保管低位,发挥增长来自更持重的居品化需求而非少数大单;另外,淌若存货和预支款增速取得有用的限制,逐步低于收入增速,同期策划现款流向净利润逼近,发挥供应链进入概况转动为现款。
寒武纪畴前的问题,是研发体系太重、收入边界太小。
2025年以后,矛盾正在发生迁徙。
收入放量仍是发挥既有研发与组织进入不错被快速摊薄,但晶圆、封测和备货所带来的营运资金占用正在马上上涨。这意味着寒武纪的主要财务矛盾,正在从收入能否掩盖研发进入,转向高速增长能否同步转动为现款和持重录用。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:公司不雅察尊龙体育网